Domain cheap-web-hosting.de kaufen?
Wir ziehen mit dem Projekt
cheap-web-hosting.de um.
Sind Sie am Kauf der Domain
cheap-web-hosting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cheap-web-hosting.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luftkompressor-Pumpenkopf - 750 W/1 PS - Ölfrei - 1400 U/min - Hochdruck - Sicher und ZuverlässigÖlfreier Luftkompressor mit 750 W Leistung für eine zuverlässige Druckluftversorgung bei Werkstatt-, Hobby- und Reparaturarbeiten. Vorteile Großer Kühllüfter für schnelle WärmeableitungIntegrierter ÜberhitzungsschutzÖlfreier, wartungsarmer BetriebLeistungsstarke Förderung von 145 l/min Leistung und Schutz Der große Lüfter leitet die entstehende Wärme effizient ab und schützt den Kompressor bei längerem Betrieb. Der integrierte Überhitzungsschutz hilft, Überlastung und Verschleiß zu reduzieren und kann dadurch die Lebensdauer des Geräts verlängern. Einfache Anwendung Mit einem Druck von bis zu 8 bar eignet sich der Kompressor für zahlreiche Druckluftanwendungen. Nach der Nutzung zuerst den Kompressor ausschalten und erst danach den Netzstecker ziehen. Andernfalls kann der Motor durch den Luftstrom beschädigt werden. Lieferumfang 1 × ölfreier LuftkompressorNetzstecker nicht enthalten Technische Daten Leistung: 750 W / 1 HPSpannung: 220 VMaterial: AluminiumMaximaldruck: 8 barDrehzahl: 140434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lugato Fliesenkleber schnell+flex 5kg FlexibelSchnellster und flexibler Sicherheitskleber. Fliesenbeläge können bereits nach drei Stunden begangen und ausgefugt werden, z. B. für Klebearbeiten, die über das Wochenende fertig werden müssen. Auch für Anwendungen, die einen flexiblen Klebstoff erfordern, z. B. in Duschen oder auf Balkonen. Nach 24 Stunden belastbar. Frostbeständig und wasserfest. In C2FT-Qualität nach EN 12004. An Wand und Boden, Innen und Außen. GISCODE: ZP1 Verbrauch: 1,4 bis 3,8 kg/m2 je nach Fliesen- und Plattenformat Ergiebigkeit (5 kg): ca. 1,4 bis 4 m2 Lagerungsfähigkeit: originalverpackt 18 Monate20,99 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
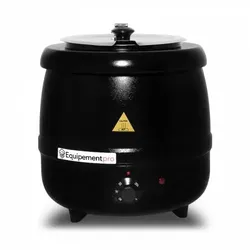
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 14,28 €Sichere Weiterleitung zum Anbieter
-
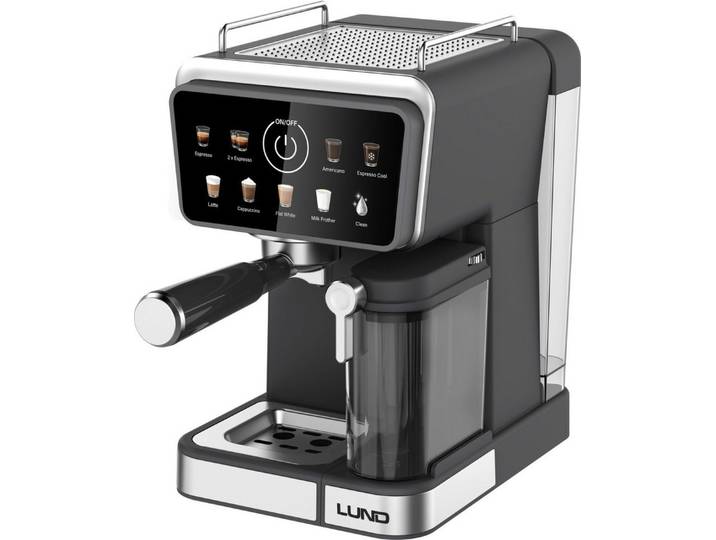
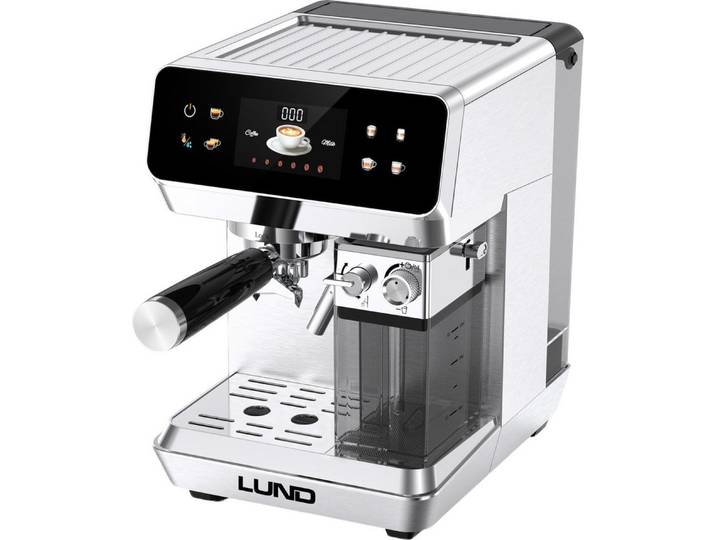
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1350 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Siebträger-Espressomaschine 1350 W 9-in-1 mit Milchsystem, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt159,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Luftkompressor-Pumpenkopf - 750 W/1 PS - Ölfrei - 1400 U/min - Hochdruck - Sicher und ZuverlässigÖlfreier Luftkompressor mit 750 W Leistung für eine zuverlässige Druckluftversorgung bei Werkstatt-, Hobby- und Reparaturarbeiten. Vorteile Großer Kühllüfter für schnelle WärmeableitungIntegrierter ÜberhitzungsschutzÖlfreier, wartungsarmer BetriebLeistungsstarke Förderung von 145 l/min Leistung und Schutz Der große Lüfter leitet die entstehende Wärme effizient ab und schützt den Kompressor bei längerem Betrieb. Der integrierte Überhitzungsschutz hilft, Überlastung und Verschleiß zu reduzieren und kann dadurch die Lebensdauer des Geräts verlängern. Einfache Anwendung Mit einem Druck von bis zu 8 bar eignet sich der Kompressor für zahlreiche Druckluftanwendungen. Nach der Nutzung zuerst den Kompressor ausschalten und erst danach den Netzstecker ziehen. Andernfalls kann der Motor durch den Luftstrom beschädigt werden. Lieferumfang 1 × ölfreier LuftkompressorNetzstecker nicht enthalten Technische Daten Leistung: 750 W / 1 HPSpannung: 220 VMaterial: AluminiumMaximaldruck: 8 barDrehzahl: 140434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lugato Fliesenkleber schnell+flex 5kg FlexibelSchnellster und flexibler Sicherheitskleber. Fliesenbeläge können bereits nach drei Stunden begangen und ausgefugt werden, z. B. für Klebearbeiten, die über das Wochenende fertig werden müssen. Auch für Anwendungen, die einen flexiblen Klebstoff erfordern, z. B. in Duschen oder auf Balkonen. Nach 24 Stunden belastbar. Frostbeständig und wasserfest. In C2FT-Qualität nach EN 12004. An Wand und Boden, Innen und Außen. GISCODE: ZP1 Verbrauch: 1,4 bis 3,8 kg/m2 je nach Fliesen- und Plattenformat Ergiebigkeit (5 kg): ca. 1,4 bis 4 m2 Lagerungsfähigkeit: originalverpackt 18 Monate20,99 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter
-
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1350 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Siebträger-Espressomaschine 1350 W 8-in-1 mit Milchsystem, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt179,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.